San Juan Byte
Banco Nación activa préstamos en UVA para vehículos: tope de $100 millones y financiación total sin prenda
Desde el 7 de septiembre, la entidad pública ofrece una línea indexada para autos 0 km y usados de hasta una década, con plazos de hasta cinco años y cuotas iniciales sensiblemente inferiores a las de la línea tradicional en pesos.
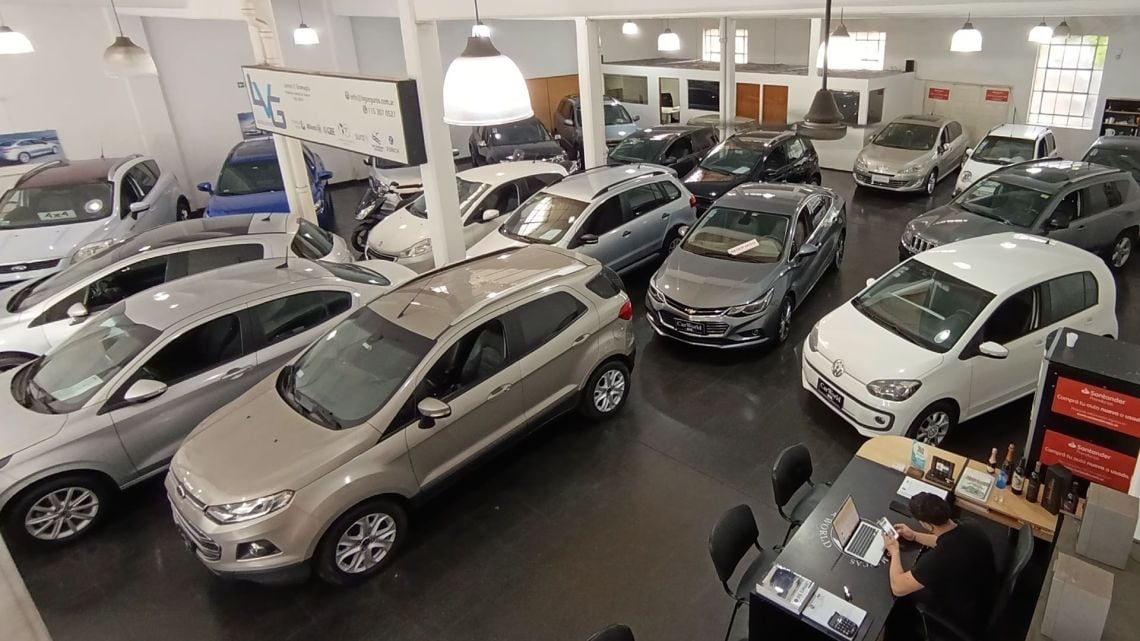
El Banco Nación incorporó una nueva línea de financiamiento vehicular ajustable por Unidad de Valor Adquisitivo (UVA), disponible desde el lunes 7 de septiembre para la compra de automóviles, pickups y utilitarios, tanto 0 km como usados con hasta diez años de antigüedad. El monto máximo por solicitante asciende a $100 millones, no requiere garantía prendaria y permite cubrir hasta el 100% del valor del rodado, según informó la propia entidad en su comunicado oficial.
Condiciones de acceso y tasas
La operatoria se canaliza a través de más de 1.400 concesionarios adheridos y alrededor de 1.800 puntos de venta distribuidos en todo el país, con un proceso íntegramente digital que exige como requisito principal la presentación del Documento Nacional de Identidad. Para los clientes que perciben haberes o jubilaciones en la entidad, la tasa de referencia se ubica en UVA más 19% TNA, mientras que el resto de los usuarios accede a una condición de UVA más 25% TNA.
Los plazos de devolución se extienden de 12 a 60 meses, y el importe de cada cuota no puede superar el 25% de los ingresos netos declarados por el solicitante, un criterio que la entidad utiliza como tope de endeudamiento para evaluar la capacidad de pago. Adicionalmente, la línea contempla una prima opcional de un punto porcentual anual que habilita un mecanismo de tope de cuota atado al Coeficiente de Variación Salarial (CVS), diseñado para ofrecer mayor previsibilidad frente a eventuales saltos del índice.
Vamos a los números
- Para un préstamo de $10 millones a 60 meses, un cliente con haberes en el banco abonaría una cuota inicial de $292.656 bajo la modalidad UVA, frente a $424.330 que demandaría la línea tradicional en pesos a tasa fija.
- Para un cliente sin relación de haberes, las cifras se elevan a $343.333 en UVA y a $508.664 en pesos, siempre sobre el mismo monto y plazo.
- La línea tradicional en pesos fija tasas de 36% TNA para clientes de haberes y previsional, y de 46% TNA para el resto, con plazos de hasta 72 meses y un tope de cuota sobre ingresos que oscila entre el 30% y el 35% según el perfil.
La diferencia en la cuota inicial resulta significativa y constituye el principal atractivo de la nueva operatoria. Sin embargo, la contrapartida es que el capital adeudado se ajusta periódicamente según la evolución de la UVA, de modo que la cuota mensual puede experimentar variaciones a lo largo de la vida del crédito. En cambio, la línea tradicional en pesos mantiene una tasa fija durante toda la duración del préstamo, lo que brinda certeza sobre el importe a pagar pero exige un esfuerzo inicial sensiblemente mayor.
La decisión de optar por una u otra modalidad depende, en definitiva, de las expectativas que cada potencial tomador tenga sobre la dinámica salarial y la inflación futura, dado que el ajuste por UVA tiende a trasladar a la cuota las variaciones del poder adquisitivo. El banco aclaró que los ejemplos publicados son meramente orientativos y que cada solicitud queda sujeta a la evaluación crediticia correspondiente y a las condiciones vigentes al momento de formalizarla. Frente a un escenario de desaceleración inflacionaria y recuperación del salario real, la línea indexada puede representar una alternativa competitiva frente a las tasas fijas que ofrece el propio sistema financiero.
Desde la redacción se intentó obtener precisiones adicionales sobre el volumen estimado de operaciones y la evolución de la cartera de créditos UVA del banco en los últimos doce meses, pero no se recibió respuesta al cierre de esta nota.
Comentarios
0Todavía no hay comentarios. Sé el primero.